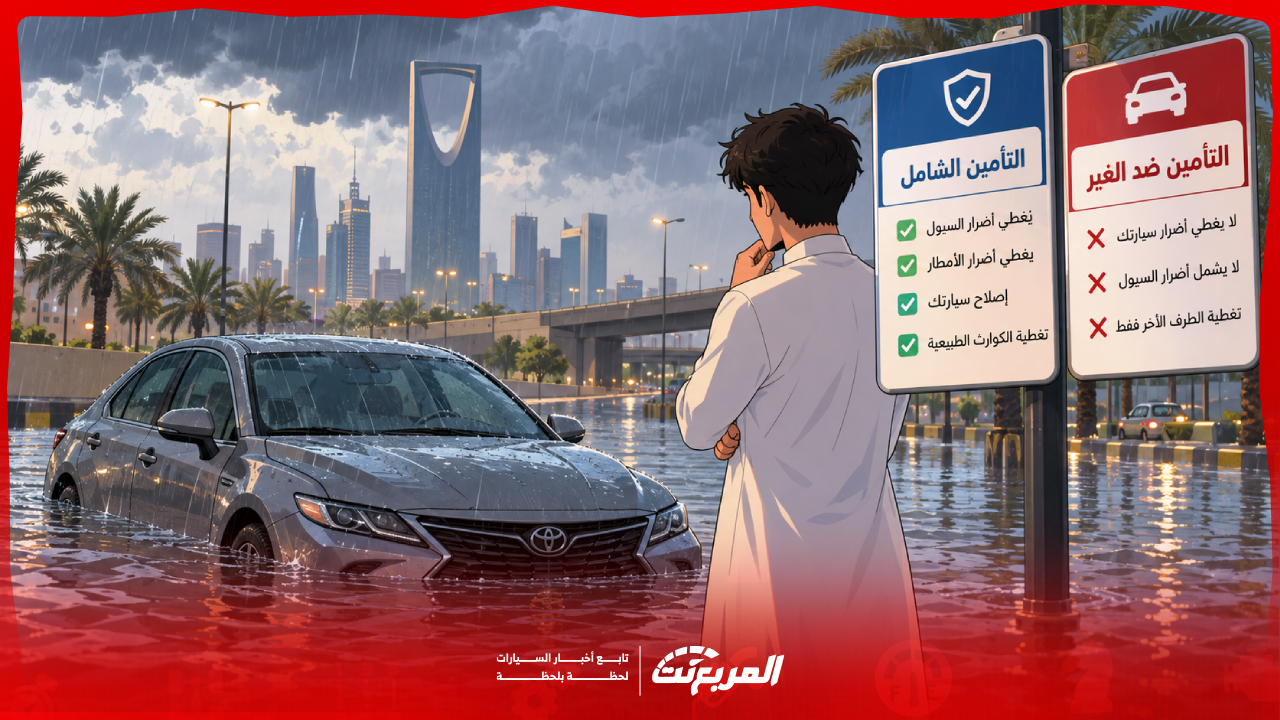
إذا تضررت سيارتك بسبب الأمطار أو السيول في السعودية، فإن التأمين الشامل يغطي أضرار الكوارث الطبيعية، بما فيها السيول والفيضانات والأمطار والبرد، وفق شروط الوثيقة. أما التأمين ضد الغير فلا يغطي الأضرار التي تصيب سيارتك نفسها نتيجة السيل؛ لأنه مخصص أساسًا لتغطية المسؤولية المدنية تجاه الأطراف الأخرى. ويعتمد التعويض الفعلي على تقييم الضرر ومدى انطباق التغطية والاستثناءات ومبلغ التحمل.
المربع نت – قد تتسبب الأمطار والسيول في أضرار مكلفة للسيارات، سواء أثناء القيادة أو حتى عند توقفها، خاصة إذا وصلت المياه إلى المحرك أو الأنظمة الكهربائية، ما يطرح سؤالًا مهمًا حول الجهة التي تتحمل تكاليف الإصلاح.
فهل يعوضك التأمين ضد الغير أم الشامل عند تضرر سيارتك من السيول؟ وهل تغطي شركة التأمين جميع الأضرار أم توجد شروط واستثناءات قد تؤثر في التعويض؟
في السعودية، تخضع تغطية أضرار السيول لضوابط تنظيمية تختلف بحسب نوع التأمين وشروط الوثيقة. وفي هذا المقال، نوضح الحالات المشمولة بالتعويض، وأسباب رفض المطالبات، والخطوات اللازمة لحماية حقوقك.
لفهم الإجابة، ينبغي أولًا معرفة طبيعة التأمين ضد الغير، الذي يُعرف أيضًا بالتأمين الإلزامي أو تأمين الطرف الثالث.
هذا النوع من التأمين لا يهدف إلى حماية سيارة المؤمن له من جميع المخاطر، وإنما إلى تغطية مسؤوليته المدنية تجاه الآخرين عند وقوع حادث مشمول بالوثيقة.
فعلى سبيل المثال، إذا تسبب سائق في حادث مروري ألحق أضرارًا بمركبة أخرى، فقد تتولى شركة التأمين تعويض الطرف المتضرر وفق أحكام الوثيقة ونسبة المسؤولية المحددة.
لكن الوضع يختلف عندما تتضرر سيارة المؤمن له مباشرة بسبب كارثة طبيعية.
لنفترض أنك أوقفت سيارتك أمام المنزل أثناء هطول الأمطار، ثم ارتفع منسوب المياه ودخل إلى المقصورة وتسبب في تلف بعض الأنظمة الكهربائية.
إذا كانت سيارتك مؤمنة ضد الغير فقط، فإن هذا النوع من التأمين لا يمنحك تغطية لإصلاح الأضرار التي أصابت سيارتك نتيجة السيل.
وهنا لا يغير من الأمر أن السيارة كانت متوقفة، أو أن الضرر وقع دون تدخل منك؛ لأن المشكلة الأساسية تتعلق بنطاق التغطية التأمينية.
على عكس التأمين ضد الغير، يتضمن التأمين الشامل تغطية الأضرار التي تلحق بالمركبة المؤمن عليها نتيجة الأخطار المشمولة بالوثيقة، ومن بينها الكوارث الطبيعية.
وقد أصدر البنك المركزي السعودي تعميمًا بتاريخ 15 أكتوبر 2017 ألزم شركات التأمين بتضمين تغطية الكوارث الطبيعية ضمن التأمين الشامل على المركبات للأفراد والشركات، وعلى وجه الخصوص الأضرار الناتجة عن الفيضانات والأمطار والسيول والبرد، مع الالتزام بالتطبيق اعتبارًا من يناير 2018.
وبالتالي، فإن تغطية أضرار السيول ليست مجرد ميزة إضافية اختيارية في التأمين الشامل القياسي، بل تدخل ضمن التغطيات الأساسية التي ألزمت بها الضوابط التنظيمية.
هذه المقارنة تتناول الضرر المباشر الناتج عن السيول، ولا تعني أن جميع الأعطال التي تظهر بعد المطر تدخل تلقائيًا ضمن التغطية.
من الأسئلة المهمة التي تظهر بعد الأمطار: هل يختلف موقف شركة التأمين إذا دخلت المياه إلى السيارة أثناء وقوفها، مقارنة بدخول السائق إلى شارع تغمره المياه؟
الإجابة أن التأمين الشامل يغطي من حيث الأصل الأضرار الناتجة عن السيول، لكن ملابسات وقوع الضرر قد تؤثر في تقييم المطالبة.
تخيل أنك أوقفت سيارتك في موقف معتاد، ثم هطلت أمطار غزيرة أدت إلى ارتفاع المياه وتسربها إلى المقصورة.
في هذه الحالة، يمكن تقديم مطالبة بموجب التأمين الشامل، على أن تتحقق الشركة من سبب الضرر وتاريخ وقوعه وسريان الوثيقة.
ولا يُشترط من حيث المبدأ أن تكون السيارة في حالة حركة وقت وقوع الضرر حتى تدخل ضمن تغطية الكوارث الطبيعية.
إذا دخل السائق شارعًا تتجمع فيه المياه وتعرضت السيارة للضرر، فإن مجرد كون السيارة متحركة لا يلغي التغطية تلقائيًا.
لكن قد تصبح ملابسات القيادة محل بحث، خاصة إذا كان هناك تحذير واضح أو إغلاق للطريق أو سلوك أدى إلى زيادة الخطر.
ولا يصح اعتبار كل دخول إلى شارع مغمور بالمياه سببًا تلقائيًا لرفض التعويض؛ إذ يجب تقييم الواقعة وفق شروط الوثيقة والاستثناءات التي يجوز تطبيقها.
قد يتوقف المحرك عندما تصل المياه إلى مدخل الهواء، وقد يؤدي تكرار محاولة تشغيله إلى تفاقم الأضرار الميكانيكية.
وهنا قد تظهر مشكلة تتعلق بتحديد الضرر الأصلي الناتج عن السيل، والأضرار الإضافية التي وقعت بعده.
لذلك، إذا توقفت السيارة داخل المياه أو تعرضت للغرق، فلا تحاول إعادة تشغيل المحرك، واطلب نقلها بطريقة آمنة إلى مركز فحص متخصص.
وجود تغطية للكوارث الطبيعية لا يعني قبول كل مطالبة دون مراجعة.
فشركة التأمين تتحقق من أن الضرر ناتج عن خطر مغطى، وأن الوثيقة كانت سارية وقت وقوعه، وأن المطالبة لا تدخل ضمن استثناء ينطبق على الحالة.
ومن أبرز النقاط التي قد تؤثر في التعويض:
والأهم أن رفض التعويض ينبغي ألا يُبنى على عبارة عامة مثل «الضرر بسبب الأمطار»؛ لأن الأمطار والسيول من الأخطار المشمولة أصلًا بالتأمين الشامل.
لا توجد قيمة ثابتة يحصل عليها كل مالك سيارة تعرضت للغرق.
فقد تتسبب المياه في تلف بعض التوصيلات الكهربائية أو الفرش الداخلي فقط، بينما تصل في حالات أخرى إلى المحرك ووحدات التحكم والأنظمة الإلكترونية.
ولهذا تختلف قيمة التعويض وفق حجم الضرر ومدى إمكانية إصلاح السيارة.
في حالات الضرر الجزئي المشمول بالتغطية، يُحدد التعويض وفق تكاليف إعادة السيارة إلى حالتها السابقة للحادث، مع مراعاة أحكام الوثيقة ومبلغ التحمل.
ولنفترض المثال التالي:
هذا مثال حسابي للتوضيح، وليس مبلغ تحمل موحدًا في السوق السعودي. فقد تختلف طريقة التسوية والمبالغ بحسب الوثيقة والحالة.
قد تكون تكلفة إصلاح السيارة مرتفعة إلى درجة تجعل إصلاحها غير مجدٍ اقتصاديًا، أو تكون الأضرار قد أثرت في سلامتها الفنية.
وفي هذه الحالة، يمكن تصنيفها باعتبارها خسارة كلية وفق التقييم المعتمد وشروط الوثيقة.
وفي التأمين الشامل للمركبات المؤجرة تمويليًا للأفراد، تنص الضوابط على ألا تتجاوز مسؤولية شركة التأمين عند الهلاك الكلي القيمة التأمينية للمركبة.
أما الوثائق الأخرى، فتُراجع أحكامها لتحديد أساس التعويض المستحق.
وبالتالي، لا ينبغي افتراض أن شركة التأمين ستدفع سعر شراء السيارة الأصلي أو ثمن سيارة جديدة من الطراز نفسه.
عند اكتشاف الضرر، قد تكون الأولوية لدى مالك السيارة هي تشغيلها ونقلها إلى أقرب ورشة. لكن التصرفات الأولى يمكن أن تؤثر في سلامة السيارة وإجراءات المطالبة.
1- تأكد من سلامتك أولًا
لا تدخل المياه المتدفقة لإنقاذ السيارة، ولا تقترب منها إذا كانت هناك مخاطر كهربائية أو ارتفاع مستمر لمنسوب المياه.
صوّر السيارة من الخارج والداخل، ومستوى وصول المياه إن أمكن بأمان، وأي تلف ظاهر قبل البدء في الإصلاح.
إذا دخلت المياه إلى المحرك أو المقصورة، تجنب التشغيل، واستعن بسطحة لنقل السيارة عند الحاجة.
4- تواصل مع شركة التأمين
بلّغ الشركة بالواقعة واطلب تعليماتها بشأن المعاينة والمستندات والجهة التي ينبغي نقل السيارة إليها.
تُعد هذه النقطة من أكثر المسائل التي قد تسبب التباسًا لدى ملاك السيارات، فبعض شركات التأمين تدرج تقرير الدفاع المدني ضمن المستندات المطلوبة عند وقوع حالات الغرق بسبب السيول، بينما تضمنت تعليمات تنظيمية سابقة للبنك المركزي السعودي توجيهًا لشركات التأمين بتسهيل مطالبات الكوارث الطبيعية المغطاة وعدم اشتراط إحالة المؤمن له إلى الدفاع المدني للحصول على إثبات حالة، مع قيام الشركة بمعاينة الضرر بنفسها أو عبر من تعينه.
لذلك، لا يمكن اعتبار تقرير الدفاع المدني شرطًا عامًا لازمًا لكل مطالبة متعلقة بالسيول، كما لا ينبغي تجاهل متطلبات الشركة والجهات المختصة في الواقعة المحددة.
والتصرف المناسب هو طلب قائمة المستندات المطلوبة من شركة التأمين، والاحتفاظ برقم المطالبة وأي مراسلات تتعلق بطلب التقارير.
قد تتعرض سيارتك لأضرار كبيرة بسبب الأمطار أو السيول، ثم تفاجأ برفض شركة التأمين صرف التعويض، رغم امتلاكك وثيقة تأمين شامل سارية المفعول. لكن رفض المطالبة لا يعني بالضرورة سقوط حقك في الاعتراض؛ إذ يمكنك مراجعة أسباب القرار وتقديم شكوى إذا كنت ترى أن الرفض غير مبرر.
قبل اتخاذ أي إجراء، من المهم التأكد من أن وثيقتك تشمل الضرر محل المطالبة، وأن الواقعة لا تقع ضمن أحد الاستثناءات الواردة فيها. كما ينبغي التمييز بين رفض المطالبة بالكامل وبين وجود خلاف حول قيمة التعويض أو مبلغ التحمل.
ولا يعني تقديم الشكوى ضمان الحصول على التعويض؛ إذ يعتمد القرار على شروط الوثيقة والأدلة المقدمة ومدى انطباق التغطية على الواقعة.
إذا رفضت شركة التأمين تعويض أضرار السيول ولم تتمكن من حل المشكلة معها، يمكنك تقديم شكوى إلى هيئة التأمين السعودية عبر قنواتها الرسمية.
تقديم شكوى عبر هيئة التأمين
خدمة إلكترونية رسمية ومجانية من هيئة التأمين السعودية.
قد يتردد بعض ملاك السيارات في استخدام التأمين الشامل خوفًا من فقدان خصم عدم وجود مطالبات عند تجديد الوثيقة.
لكن ينبغي التمييز بين المطالبات الناتجة عن حوادث تسبب فيها السائق، وتلك الناتجة عن الكوارث الطبيعية.
فبحسب الأحكام التوضيحية المنشورة في دليل قواعد التأمين الشامل، لا يفقد المؤمن له خصم عدم وجود مطالبات عند تقديم مطالبة ناتجة عن كارثة طبيعية، بشرط ألا تكون المطالبة قد نتجت عن إهماله.
ومع ذلك، يجب التمييز بين الاحتفاظ بالخصم وبين ثبات سعر وثيقة التأمين عند التجديد؛ فقد يتغير السعر لأسباب أخرى تتعلق بالتسعير وشركة التأمين.
عندما تتضرر السيارة بسبب السيول في السعودية، يكون الفارق الأساسي بين التأمين ضد الغير والشامل واضحًا؛ فالأول لا يغطي الأضرار المباشرة التي تصيب سيارة المؤمن له بسبب السيل، بينما يتضمن الثاني تغطية الكوارث الطبيعية وفق الضوابط المعتمدة.
لكن الأهم بعد وقوع الضرر هو توثيق الحالة، وتجنب تشغيل السيارة إذا دخلتها المياه، والتواصل مع شركة التأمين قبل اتخاذ خطوات إصلاح قد تعقّد تقييم المطالبة.
وبالنسبة لمن يفكر في شراء وثيقة تأمين جديدة، فإن المقارنة لا ينبغي أن تتوقف عند السعر السنوي فقط، بل تشمل أيضًا مبلغ التحمل، وطريقة إصلاح السيارة، وحدود التغطية، وإجراءات التعامل مع الأضرار الناتجة عن الأمطار والسيول.
لا، التأمين ضد الغير لا يغطي الضرر الذي يصيب سيارة المؤمن له نفسها نتيجة الأمطار أو السيول؛ لأنه مخصص أساسًا لتغطية المسؤولية المدنية تجاه الأطراف الأخرى وفق شروط الوثيقة.
نعم، يمكن أن تشمل تغطية التأمين الشامل أضرار الأمطار والسيول التي تصيب السيارة أثناء توقفها، ولا يشترط بالضرورة أن تكون السيارة في حالة قيادة وقت وقوع الضرر. لكن التعويض يعتمد على نطاق التغطية وشروط الوثيقة والاستثناءات المطبقة.
ليس بالضرورة. دخول المياه إلى المحرك قد يؤدي إلى أضرار ميكانيكية كبيرة، لكنه لا يعني تلقائيًا تصنيف السيارة خسارة كلية. ويعتمد القرار على تقرير تقييم الأضرار وتكلفة الإصلاح مقارنة بالقيمة المعتمدة للسيارة، وفق ضوابط وشروط وثيقة التأمين.
لا يمكن اعتبار تقرير الدفاع المدني شرطًا موحدًا لجميع مطالبات أضرار السيول. فقد تختلف المستندات المطلوبة بحسب طبيعة الحادث وإجراءات شركة التأمين. لذلك ينبغي مراجعة متطلبات المطالبة وطلب توضيح المستندات اللازمة من الشركة قبل تقديمها.
Loading ads...
نعم، يمكن تقديم المطالبة إذا وقع الضرر خلال فترة سريان التغطية التأمينية، حتى لو انتهت الوثيقة بعد ذلك. لكن يجب الالتزام بمتطلبات الإبلاغ وتقديم المطالبة والمستندات اللازمة، مع مراعاة شروط الوثيقة والاستثناءات وأي مدد نظامية ذات صلة.
لقراءة المقال بالكامل، يرجى الضغط على زر "إقرأ على الموقع الرسمي" أدناه
اقرأ أيضاً
ماذا تقدم مازيراتي جران توريزمو 2027 الجديدة؟
منذ 25 دقائق
0