رفع مجلس الاحتياطي الفدرالي الأمريكي مؤخرا سعر الفائدة ربع نقطة مئوية إلى نطاق بين 3.75% و4%، في خطوة قال إنها تستهدف مواجهة استمرار التضخم المرتفع وإعادته إلى مستوى 2% المستهدف.
وتناولت حلقة (26 سبتمبر/أيلول 2026) من برنامج "المخبر الاقتصادي"، ويمكن مشاهدتها بالضغط هنا، تداعيات القرار على الاقتصاد الأمريكي والأسواق العالمية، في ظل ارتفاع تكلفة الدين الحكومي وتزايد الضغوط الناجمة عن أسعار الطاقة.
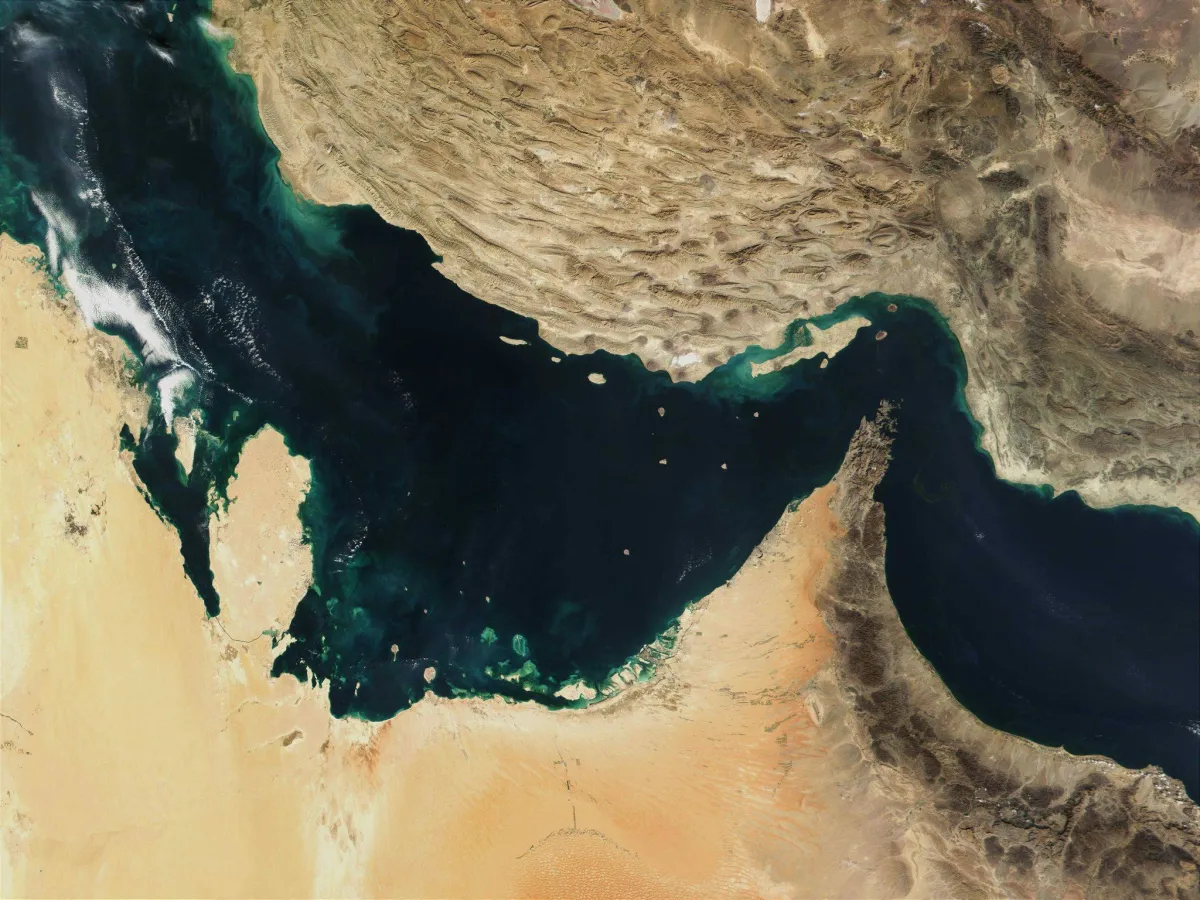
وبدأت الحلقة من التدوينة الساخرة التي نشرها رئيس البرلمان الإيراني محمد باقر قاليباف من قرار الفدرالي، عبر معادلة أطلق عليها "قاعدة تايلور للمضائق"، في إشارة إلى مضيقي هرمز وباب المندب.
وحاول قاليباف من خلال المعادلة القول إن رفع الفائدة 25 نقطة أساس لن يفتح مضيق هرمز ولن يُنتِج برميلا واحدا من النفط، في إشارة إلى الفرق بين أدوات السياسة النقدية والصدمات التي تضرب جانب المعروض من الاقتصاد.
وأوضحت الحلقة أن رفع الفائدة يمكن أن يضغط على الطلب ويحد من التضخم، لكنه لا يستطيع معالجة نقص إمدادات الطاقة أو إعادة فتح ممرات الشحن.
وفي المقابل، واصل الرئيس الأمريكي دونالد ترمب الضغط من أجل خفض الفائدة، مطالبا بمعدلات عند 1% أو أقل، في وقت يرى فيه الفدرالي أن التضخم لا يزال مرتفعا ويحتاج إلى سياسة نقدية أكثر تشددا.
وشرحت الحلقة كذلك أن رفع الفائدة لا يستهدف تكلفة اقتراض الحكومة تحديدا، إذ تتمثل مهمة الفدرالي الأساسية في تحقيق استقرار الأسعار ودعم أقصى قدر من التوظيف، بينما تُحدَّد عوائد السندات الطويلة الأجل بدرجة كبيرة في الأسواق المالية وفقا لتوقعات المستثمرين بشأن التضخم والفائدة والمخاطر الاقتصادية.
وانتقلت الحلقة إلى وعد ترمب بدفع 5 آلاف دولار لكل مواطن أمريكي بالغ إذا حافظ الجمهوريون على السيطرة على مجلسي الكونغرس في الانتخابات النصفية المقرر إجراؤها في نوفمبر/تشرين الثاني المقبل.
وبحسب تقديرات مؤسسة "تاكس فاونديشن"، فإن تنفيذ الوعد لجميع البالغين المؤهلين سيكلف نحو 1.25 تريليون دولار، بينما تُقدَّر إيرادات الرسوم الجمركية الجديدة بنحو 125 مليار دولار في عام 2027، أي ما يعادل نحو عُشر تكلفة المدفوعات المقترحة.
وطرحت الحلقة سؤالا بشأن تمويل هذه المدفوعات، في ظل عدم كفاية الإيرادات الجمركية لتغطية التكلفة، موضحة أن اللجوء إلى الاقتراض يعني زيادة العجز والدين، ومن ثم ارتفاع أعباء الفائدة على الحكومة الأمريكية، خصوصا مع بقاء عوائد السندات الطويلة الأجل عند مستويات مرتفعة.
وأوضحت الحلقة أن ارتفاع عوائد سندات الخزانة يعني تكلفة أكبر على الحكومة عند إصدار ديون جديدة أو إعادة تمويل الديون المستحقة، كما أن زيادة العجز تؤدي -بدورها- إلى مزيد من الاقتراض، بما قد يخلق حلقة متصاعدة بين الدين وتكلفة خدمته.
وفي المقابل، لا يعني خفض الفائدة القصيرة التي يحددها الفدرالي بالضرورة انخفاض تكلفة الاقتراض الحكومي الطويل الأجل، إذ تتحدد عوائد سندات الخزانة لأجل 10 أعوام و30 عاما في السوق وفق توقعات المستثمرين بشأن التضخم والسياسة النقدية والمخاطر المالية.
وانتقل البرنامج إلى تداعيات السياسة النقدية الأمريكية خارج حدود الولايات المتحدة، موضحا أن ارتفاع الفائدة وعوائد سندات الخزانة يمكن أن يدفع رؤوس الأموال نحو الأصول المقومة بالدولار، ويزيد تكلفة خدمة الديون المقومة بالعملة الأمريكية على الاقتصادات الناشئة، فضلا عن الضغط على عملاتها المحلية.
وربطت الحلقة بين ارتفاع أسعار الطاقة ومخاوف التضخم، واستعرضت بيانات التضخم الأمريكية التي أظهرت ارتفاع مؤشر أسعار المستهلكين، مع زيادة أسعار الطاقة والبنزين، في حين ظل التضخم الأساسي أقل من المعدل العام.
كما أشارت إلى أن تأثير الفائدة الأمريكية لا يقتصر على الشركات والأسواق، بل يمتد إلى الحكومات التي تعتمد على الاقتراض وإعادة تمويل الديون.
ومع ارتفاع تكلفة الدولار، تصبح خدمة الديون المقومة به أكثر كلفة، بينما تواجه الدول التي تعاني ضعف العملات المحلية ضغوطا إضافية للحفاظ على استقرار أسواق الصرف.
وخلصت الحلقة إلى أن الفدرالي يواجه معادلة معقدة بين السيطرة على التضخم والحفاظ على استقرار الاقتصاد والمالية العامة، بينما يواجه الاقتصاد العالمي -بدوره- آثار تغيرات أسعار الفائدة الأمريكية وأسعار الطاقة والدولار، مما يجعل قرارا نقديا داخل الولايات المتحدة يمتد تأثيره إلى الأسواق والاقتصادات في أنحاء العالم.
Loading ads...
آخر تحديث: 13:20 (توقيت مكة)
لقراءة المقال بالكامل، يرجى الضغط على زر "إقرأ على الموقع الرسمي" أدناه
اقرأ أيضاً