
في 20 يناير 1977، وقّع الرئيس الأمريكي "جيمي كارتر" اتفاقًا ينقل إدارة أصوله إلى "تشارلز كيربو"، وكان نص الاتفاق واضح الغرض: يُعزل الرئيس عن الأصول التي قد تتأثر بقرارات الحكومة، ويملك الوصي وحده سلطة الاستثمار من دون الرجوع إليه.
لم يكن الترتيب مثاليًا، واعترف "كارتر" لاحقًا بأنه ليس "صندوقًا أعمى" بالمعنى القانوني الكامل، لكنه رسّخ لقاعدة أخلاقية مهمة لضمان الشفافية وعدم تربح الرئيس من قراراته.
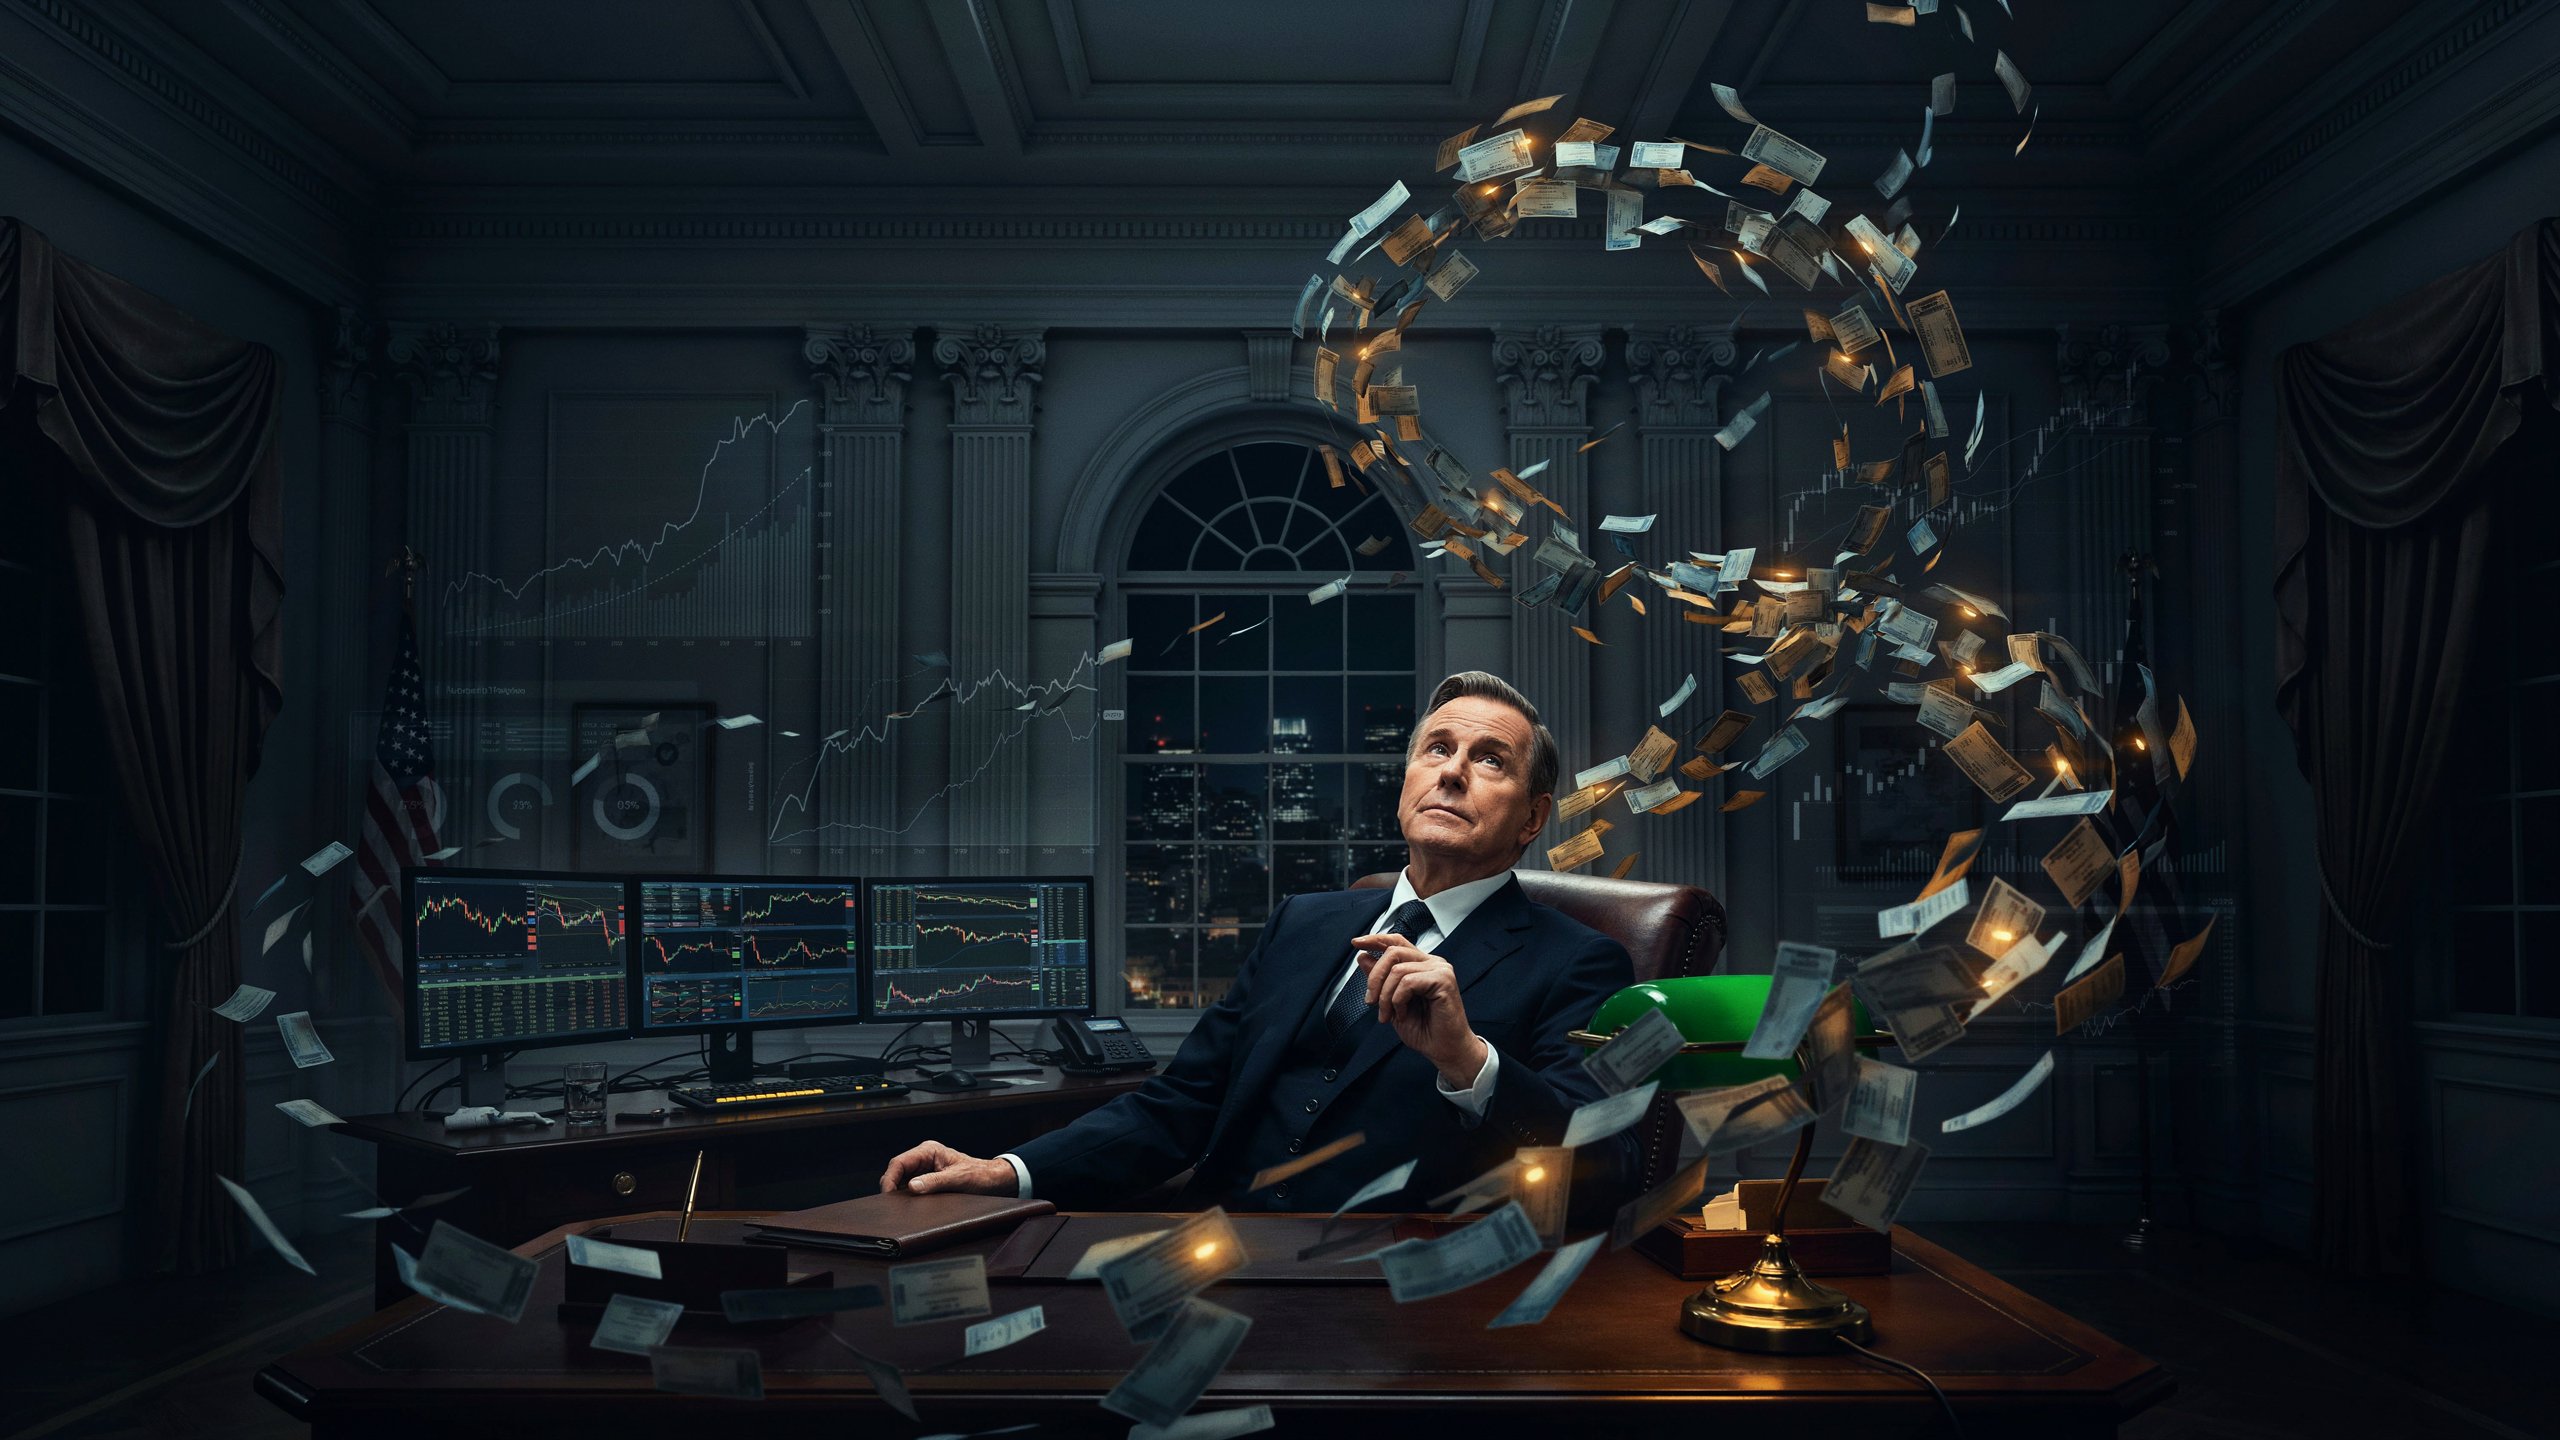
وهذا الأسبوع، كشف أحدث إفصاحات الرئيس "دونالد ترامب"، عن إجرائه نحو 1156 عملية شراء وبيع خلال يوليو، بقيمة إجمالية في نطاق يتراوح بين 79 مليونًا و270 مليون دولار.
لكن كم قرارًا استثماريًا حقيقيًا تختبئ وراء هذه المعاملات؟ وهل تحمل في مجموعها رؤية للسوق، أم أننا نحاول استخراج رسالة من ضوضاء أنتجتها طريقة إدارة المحفظة نفسها؟
الرقم استثنائي حتى بمعايير ترامب نفسه
- كانت أكبر صفقات يوليو بيع حصص في "مايكروسوفت" و"أمازون" في 20 يوليو، بقيمة تراوحت بين 5 ملايين و25 مليون دولار لكل منهما، وفي اليوم نفسه ظهرت في الإفصاحات معاملات بيع لسهم "أوراكل" وشراء لسهم "إنفيديا".
- الغريب، أنه بعد ثلاثة أيام فقط من هذه المعاملات، عادت حسابات الرئيس لشراء أسهم في "مايكروسوفت" و"أمازون"، لكن بكميات أصغر.
المقارنة الزمنية تكشف حجم التحول
ثاني شهر متتالٍ فوق الألف
أكثر من 21 ألف معاملة
ثمانية حسابات، ومحفظة لا تقل قيمتها عن 858 مليون دولار
العام الأول من ولايته الأولى
- حتى المقارنة بالكونجرس لافتة، حيث وجد تحليل نشرته "بلومبرج" في يوليو أن "ترامب" (أو مديري أمواله) نفذ قرابة 29 ألف معاملة خلال 17 شهرًا، مقارنة بـ 22 ألف معاملة لأعضاء مجلسي النواب والشيوخ مجتمعين.
- أما المستثمرون المشهورون، فالمقارنة المباشرة بهم ستكون مضللة، فمثلًا كشفت "بيركشاير هاثاواي" عن 29 مركز شراء/ حيازات طويلة في نهاية الربع الثاني بقيمة تقارب 299 مليار دولار.
- لكن نموذج الإفصاح "إف 13" يكشف المراكز الفصلية، لا كل عملية تنفيذ؛ لذلك لا يمكن القول مهنيًا إن "ترامب" يتداول أكثر من "وارن بافت" بعدد الصفقات.
- ما يمكن قوله إن أسلوب "ترامب" المعلن أكثر تشتتًا بكثير، حيث كشف إفصاح 2025 عن استثمارات في نحو 1600 شركة وصندوق.
ألف صفقة لا تعادل ألف رهان
- هنا يعود فصل "كارتر" بين الملكية والقرار إلى الواجهة، فالبيت الأبيض يقول إن أسهم "ترامب" وسنداته موجودة في حسابات تديرها مؤسسات مالية مستقلة، وإن الرئيس وأفراد أسرته لا يحددون توقيت التداول أو الأوراق المختارة.
- أيضًا يشير البيت الأبيض إلى أن الحسابات تستخدم محافظ نموذجية حاسوبية تحاكي مؤشرات معروفة مثل "شواب 1000" (Schwab 1000)، وهذه التفصيلة تغير معنى الرقم.
- مؤشر "شواب 1000" نفسه يغطي نحو ألف شركة أمريكية، لكن محاكاته لا تعني بالضرورة شراء صندوق واحد يتتبعه، وفي ما يعرف بـ "الفهرسة المباشرة" يمكن للحساب امتلاك مئات الأسهم المكوّنة للمؤشر بصورة منفردة.
- هنا يصبح عدد الصفقات مضللًا، فإذا أراد مدير المحفظة إعادة أوزانها إلى أوزان المؤشر، أو استثمار سيولة جديدة، أو بيع أسهم خاسرة لأغراض ضريبية، فإن قرارًا واحدًا على مستوى المحفظة قد يتحول إلى عشرات أو مئات أوامر البيع والشراء.
- أيضًا، الإفصاح الحكومي يضخم الأمر أكثر، لأن معاملات الأسهم والسندات والأوراق المالية التي تتجاوز ألف دولار يصبح إلزامًا الإفصاح عنها، بينما تُعرض قيمتها في نطاقات لا بأرقام دقيقة.
- إذن ألف صفقة قد تكون، اقتصاديًا، بضعة قرارات تخصيص وإعادة موازنة تحولت إلى ألف أمر تنفيذ. لكن هناك سبب ثانٍ، فحجم الأموال التي تحتاج إلى الاستثمار تغيّر جذريًا.
- كشف تحليل "رويترز" عن أن حيازات "ترامب" التقليدية من الأسهم والسندات ارتفعت إلى النطاق 703 ملايين-2.6 مليار دولار بنهاية 2025 من 225-608 ملايين دولار بنهاية 2024، بالتزامن مع تدفقات كبيرة من مشروعات العملات المشفرة.
- عندما تتضاعف قاعدة رأس المال بهذه الصورة، يصبح ارتفاع عدد الصفقات أقل غرابة.
- هذا هو الجزء الذي يمنع إغلاق الملف باعتباره "خوارزمية فقط"، فبيع أسهم "مايكروسوفت" و"أمازون" بمبالغ كبيرة في 20 يوليو، وبيع "نورثربو جرامان" في اليوم نفسه الذي وقّع فيه "ترامب" أمرًا تنفيذيًا يتعلق بسلاسل توريد قطاع الدفاع، أمور تستحق الفحص.
- إلا أن الإفصاح لا يحدد ساعة تنفيذ الصفقة ولا الشخص الذي أصدر الأمر، ولذلك لا يكفي التزامن لإثبات أن التداول استبق قرارًا حكوميًا أو استند إلى معلومات غير عامة.
- كما أن نمط يوليو نفسه يضعف فرضية "الخروج قبل شيء كبير"، فحسابات الرئيس لم تتخارج من قطاع التكنولوجيا ببساطة.
- أما لو كان وراء الألف صفقة رأي قوي (خوف من انهيار أو اقتناع بفرصة لا يراها السوق) لأظهرت معاملاته اتجاهًا متماسكًا بشكل أكبر، مثل خفض واضح للأسهم، أو زيادة نقد أو سندات، أو تحول قطاعي كبير، أو تمركز متكرر في مستفيدين محددين.
- على أي حال، المتاح من المعلومات حتى الآن لا يُظهر ذلك بوضوح.
- إن النشاط القياسي لمحفظة الرئيس الأمريكي يعكس ثلاثة أشياء مجتمعة: محفظة أصبحت أكبر بكثير، وبنية فهرسة للمؤشرات تحتوي مئات الأوراق، وإدارة آلية تسمح بإعادة الموازنة والتحسين الضريبي.
- الأبحاث الأكاديمية حول حصاد الخسائر توضح أصلًا أن إدارة الضرائب على مستوى السهم الفردي تتطلب تداولًا أكبر من امتلاك صندوق واحد، وأن هذه الاستراتيجيات يمكن أن تولد قيمة ضريبية لبعض المستثمرين ذوي المحافظ الكبيرة.
- هذا لا يثبت بالطبع أن كل صفقات "ترامب" بدافع ضريبي، ولا يثبت أيضًا أن الإدارة مستقلة لمجرد أن البيت الأبيض يقول ذلك، لكنه يجعل عدد العمليات وحده دليلًا ضعيفًا جدًا على استناد المعاملات لـ "معلومات سرية".
- الفاصل الذي حاول "كارتر" إنشاءه عام 1977 يعود للواجهة مرة أخرى، فآنذاك كان الهدف أن تختفي قرارات الاستثمار عن الرئيس، واليوم نرى آلاف القرارات على الورق، لكن السؤال الحقيقي هو: لمن كانت هذه القرارات أصلًا؟
- حتى تظهر بيانات تثبت أن المحفظة خرجت بصورة منهجية عن نموذج المؤشر، أو وثائق تربط "ترامب" أو أسرته بتوجيه صفقات محددة، فإن أكثر من ألف معاملة في يوليو تبدو أقرب إلى ضوضاء ميكانيكية شديدة الكثافة منها إلى رسالة مشفرة تقول إن الرئيس يعرف شيئًا ما جوهريًا سيحدث في السوق.
Loading ads...
المصادر: أرقام- بلومبرج- إيه بي سي- بي بي سي- رويترز- شواب مانجمنت- ذا أمريكان برزدينسي بروجيكت- إفصاحات هيئة الأوراق المالية والبورصات الأمريكية- مكتب أخلاقيات الحكومة الأمريكية- بحث بعنوان "The Tax Benefits of Direct Indexing"
لقراءة المقال بالكامل، يرجى الضغط على زر "إقرأ على الموقع الرسمي" أدناه
اقرأ أيضاً