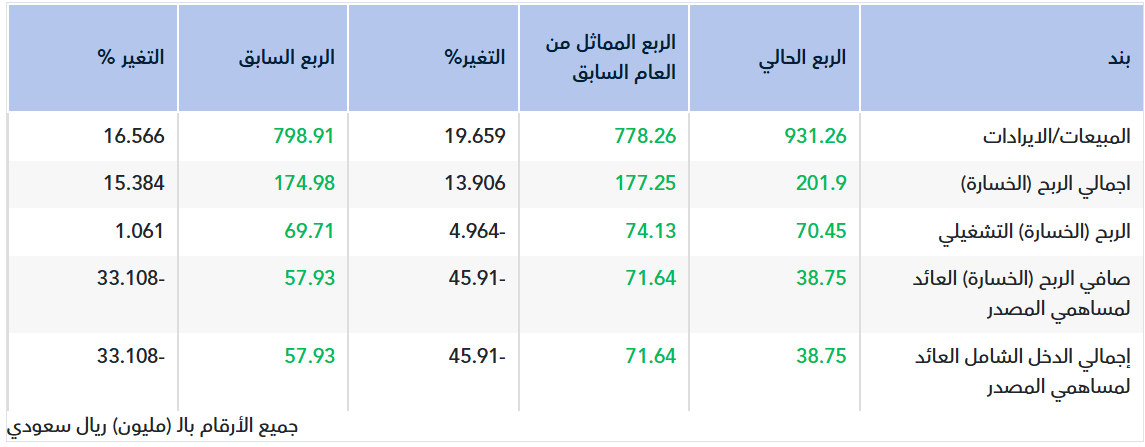

ارتفعت الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء بنسبة 10% لتصل إلى 138 مليون ريال سعودي في الربع الثالث من عام 2026م، مقارنة بـ125 مليون ريال سعودي في الربع الثالث من عام 2025م، مدفوعة بأعمال المجموعة الجديدة التي حققت للمرة الأولى أرباحاً موجبة على هذا المستوى، مقارنة بخسائر في الربع الثالث من عام 2025م. فقد تحول مستشفيا الدكتور سليمان فقيه بالرياض والمدينة المنورة مجتمعين إلى الربحية على هذا المستوى، وتمكنا مع مستشفى الدكتور محمد الفقيه من استيعاب تكاليف افتتاح المركزين الطبيين الجديدين للمجموعة. كما انخفض صافي الخسارة المجمعة للمستشفيين إلى أقل من النصف مقارنة بالربع الثالث من عام 2025م. وقد تجاوز التحسن في أعمال المجموعة الجديدة أثر الضغوط على هوامش الأعمال الناضجة الناتجة عن ترشيد اتفاقية الإدارة والتشغيل الخاصة بالمجموعة، وانخفاض إيرادات الرعاية الصحية المنزلية، وارتفاع حدة المنافسة في سوق جدة.
وبلغ صافي الربح العائد لمساهمي الشركة 39 مليون ريال سعودي في الربع الثالث من عام 2026م، مقارنة بـ72 مليون ريال سعودي في الربع الثالث من عام 2025م، إذ كان هذا الربع أول ربع يتحمل مصروفات الاستهلاك وتكاليف التمويل المرتبطة بالاستحواذ على مستشفى الدكتور محمد الفقيه.
- ارتفعت مصروفات الاستهلاك والإطفاء إلى 66 مليون ريال سعودي مقارنة بـ49 مليون ريال سعودي.
- ارتفع صافي تكاليف التمويل إلى 28 مليون ريال سعودي مقارنة بـ9 ملايين ريال سعودي، بما يعكس تمويل صفقة الاستحواذ إلى جانب الديون القائمة على المستشفى نفسه.
- انخفضت حصة الخسائر التي يتحملها الشركاء من الحصص غير المسيطرة في مستشفيي الدكتور سليمان فقيه بالرياض والمدينة المنورة مع استمرار تحسن نتائجهما.
ارتفعت الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء بنسبة 12% لتصل إلى 138 مليون ريال سعودي في الربع الثالث من عام 2026م، مقارنة بـ123 مليون ريال سعودي في الربع الثاني من عام 2026م، مدفوعة بأعمال المجموعة الجديدة التي حققت للمرة الأولى أرباحاً موجبة على هذا المستوى، مقارنة بخسائر في الربع الثاني من عام 2026م. ويعكس هذا التحسن استمرار التصاعد التشغيلي في مستشفيي الدكتور سليمان فقيه بالرياض والمدينة المنورة، ومساهمة مستشفى الدكتور محمد الفقيه اعتباراً من يوليو 2026م.
وبلغ صافي الربح العائد لمساهمي الشركة 39 مليون ريال سعودي في الربع الثالث من عام 2026م، مقارنة بـ58 مليون ريال سعودي في الربع الثاني من عام 2026م، إذ كان الربع الثالث أول ربع يتحمل مصروفات الاستهلاك وتكاليف التمويل المرتبطة بالاستحواذ على مستشفى الدكتور محمد الفقيه.
- ارتفعت مصروفات الاستهلاك والإطفاء إلى 66 مليون ريال سعودي مقارنة بـ52 مليون ريال سعودي.
- ارتفع صافي تكاليف التمويل إلى 28 مليون ريال سعودي مقارنة بـ10 ملايين ريال سعودي، بما يعكس تمويل صفقة الاستحواذ إلى جانب الديون القائمة على المستشفى نفسه.
تقلصت خسائر أعمال المجموعة الجديدة على مستوى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء بنسبة 63% مقارنة بالفترة المماثلة من العام الماضي، وحققت للمرة الأولى أرباحاً موجبة على هذا المستوى في الربع الثالث من عام 2026م، مع استمرار التصاعد التشغيلي في مستشفيي الدكتور سليمان فقيه بالرياض والمدينة المنورة والمساهمة الإيجابية لمستشفى الدكتور محمد الفقيه اعتباراً من يوليو 2026م. وبلغت الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء للمجموعة 357 مليون ريال سعودي في الأشهر التسعة الأولى من عام 2026م بهامش 14.5%، مقارنة بـ375 مليون ريال سعودي في الفترة المماثلة من العام الماضي، إذ عوّض هذا التحسن معظم أثر انخفاض مساهمة الأعمال الناضجة والأعمال المساندة، حيث أثّر ترشيد اتفاقية الإدارة والتشغيل الخاصة بالمجموعة، وانخفاض إيرادات الرعاية الصحية المنزلية، وارتفاع حدة المنافسة في سوق جدة على هوامش الأعمال الناضجة.
وبلغ صافي الربح العائد لمساهمي الشركة 135 مليون ريال سعودي في الأشهر التسعة الأولى من عام 2026م، مقارنة بـ226 مليون ريال سعودي في الفترة المماثلة من العام الماضي، بما يعكس ارتفاع مصروفات الاستهلاك وتكاليف التمويل المصاحبة لتوسع المجموعة، بما في ذلك الاستحواذ على مستشفى الدكتور محمد الفقيه.
- ارتفعت مصروفات الاستهلاك والإطفاء إلى 168 مليون ريال سعودي مقارنة بـ137 مليون ريال سعودي، مدفوعة بمستشفى الدكتور محمد الفقيه وتوسع الطاقة التشغيلية في مستشفى الدكتور سليمان فقيه بالمدينة المنورة.
Loading ads...
- ارتفع صافي تكاليف التمويل إلى 48 مليون ريال سعودي مقارنة بـ16 مليون ريال سعودي، بما يعكس تمويل صفقة الاستحواذ على مستشفى الدكتور محمد الفقيه إلى جانب الديون القائمة على المستشفى نفسه.
لقراءة المقال بالكامل، يرجى الضغط على زر "إقرأ على الموقع الرسمي" أدناه
اقرأ أيضاً