
قد تحتاج الصين إلى 40 عاماً لتكتشف ما إذا كانت خطتها الجديدة لإنقاذ سوق العقارات قد نجحت فعلاً.
وبينما تمنح القواعد الجديدة مشتري المنازل والمطورين آجالاً أطول لسداد الديون وتمويل المشروعات، فإنها في المقابل تغلق أحد أهم منافذ التمويل التي اعتمد عليها القطاع خلال سنوات الطفرة.
والنتيجة المحتملة: سوق عقارية أكثر انضباطاً، لكن قطاعاً أبطأ في إطلاق المشروعات وأكثر تعرضاً لضغوط الإيرادات والتوظيف.
كيف ستبدو الصين بعد 40 عاماً؟ يتوقع بعض الاقتصاديين أن يكون اقتصادها أكبر بنحو الثلثين، بينما يرجح آخرون أن يكون عدد سكانها أقل بنحو الربع.
ولا أحد يعرف ما قد تفرضه التكنولوجيا من تحولات مذهلة، أو ما قد يطرأ من اضطرابات سياسية.
فالصين، في نهاية المطاف، تغيرت بصورة يصعب التعرف إليها خلال العقود الأربعة الماضية.
وبفضل قواعد جديدة صدرت في 28 أغسطس/آب، قد يتمكن بعض مشتري المنازل من متابعة العقود الأربعة المقبلة من حياتهم قبل سداد أقساط قروضهم العقارية بالكامل. فقد أبلغت الجهات التنظيمية المالية في الصين البنوك بإمكانية تقديم قروض عقارية تصل مدتها إلى 40 عاماً لمشتري المنازل الذين يتمتعون بجدارة ائتمانية.
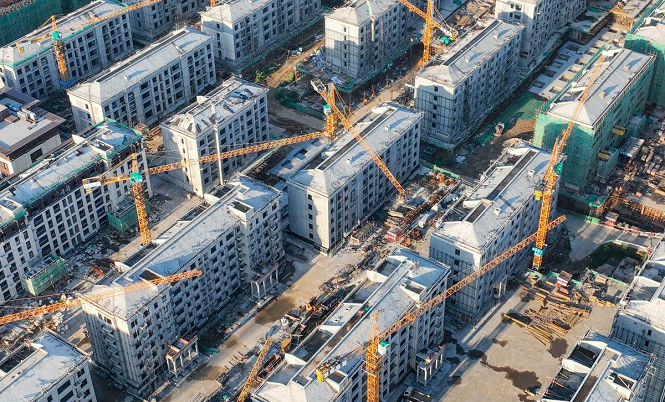
جاءت هذه الخطوة ضمن حزمة من الإصلاحات التي تستهدف سوق العقارات الصينية، التي تعاني الركود منذ عام 2021. صحيح أن الأزمة لم تستمر 40 عاماً، لكنها في بعض الأحيان تبدو كذلك.
وتسمح القواعد الجديدة أيضاً للبنوك بتمديد قروض تصل مدتها إلى سبع سنوات لشركات التطوير العقاري، على أن تتوافق مدة القرض مع الفترة اللازمة لإنجاز أعمال البناء التي يمولها. كما تتضمن إحدى المبادرات الأخرى السماح للمطورين بسداد قيمة الأراضي على أقساط.
ورغم أن الأرض قد تكون ممهدة وجاهزة للبناء، فإن شراءها لطالما كان استثماراً يتطلب مبالغ كبيرة دفعة واحدة. ولتوفير هذه التكلفة المقدمة، اضطرت الشركات في كثير من الأحيان إلى اللجوء إلى الاقتراض المكثف. ومن شأن نموذج السداد الجديد أن يخفف هذا الضغط ويقلل حاجة المطورين إلى الاستدانة لتوفير تكلفة الأراضي مقدماً.
وإذا تعاونت البنوك والحكومات المحلية مع هذه الإصلاحات، فقد تساعد الإجراءات الجديدة مشتري المنازل وشركات البناء على إعادة ترتيب ديونهم وتوزيع أعبائها على فترات أطول.
بيد أن هناك جانباً آخر للقصة،ففي الوقت الذي تعمل فيه الجهات التنظيمية الصينية على تسهيل بعض أشكال التمويل، فإنها شددت في الوقت نفسه القيود على مصدر آخر للسيولة، وهو "البيع المسبق".
وعادة ما يبيع المطورون الشقق للمشترين قبل اكتمال بنائها، على أن تُستخدم حصيلة هذه المبيعات في تمويل المشروع الذي جرى بيع الوحدات فيه مسبقاً. لكن خلال سنوات الازدهار العقاري، كانت شركات سريعة التوسع، مثل «إيفرغراند» العملاقة، تستخدم في كثير من الأحيان هذه الأموال في مشروعات واستثمارات أخرى.
وعندما انفجرت أزمة العقارات، وجدت شركات عديدة نفسها تفتقر إلى السيولة اللازمة لاستكمال الشقق التي باعتها مسبقاً. وحتى الآن، استغرقت تصفية المتأخرات الخاصة بشركة «إيفرغراند» خمس سنوات.
أما المهندس الرئيسي وراء هذا التوسع المفرط، هوي كا يان، مؤسس الشركة، فقد حُكم عليه الشهر الماضي بالسجن مدى الحياة.
وتحرص الجهات التنظيمية الصينية على عدم تكرار أزمة «البيع المسبق». وبموجب القواعد الجديدة، لن يُسمح للمطورين ببيع الشقق في المشروعات الجديدة قبل الانتهاء من تشييد الهياكل الرئيسية للمباني.
كما ستُودع حصيلة المبيعات في حسابات ضمان خاضعة للرقابة، ولن تصل الأموال إلى المطورين إلا بعد اكتمال الوحدة السكنية.
ومن حيث المبدأ، يفترض أن تسهم هذه الإصلاحات في بناء سوق عقارية أقل عرضة للصدمات والأزمات، وأكثر انضباطاً في إدارة التمويل والمشروعات.
لكن لهذا الانضباط ثمناً. فالقواعد الجديدة ستجعل من الصعب على شركات التطوير العقاري إطلاق مشروعات جديدة، وهو ما قد يضغط بدوره على إيراداتها ومستويات التوظيف في القطاع.
ويبدو أن الحكومة الصينية عازمة على النظر إلى ما بعد أزمة العقارات التي عانى منها الاقتصاد لسنوات، والسعي إلى بناء نموذج أكثر استدامة للقطاع.
لكن شركات التطوير العقاري لا تملك هذه الرفاهية. وربما تكون أزمة العقارات قد انتهت بحلول عام 2066.
Loading ads...
المصدر: "ذي إيكونوميست"
لقراءة المقال بالكامل، يرجى الضغط على زر "إقرأ على الموقع الرسمي" أدناه
اقرأ أيضاً